 Asmita Sarkar
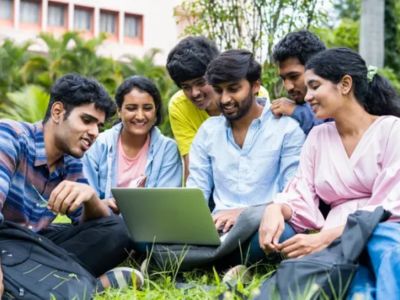
आज के समय में उच्च शिक्षा सिर्फ एक सपना नहीं, बल्कि करियर और जीवन को नई दिशा देने का माध्यम है। लेकिन बढ़ती शिक्षा लागत (Education Cost) के कारण यह सपना हर किसी के लिए आसानी से साकार नहीं हो पाता। खासकर भारत जैसे देश में, जहां प्राइवेट यूनिवर्सिटी, तकनीकी शिक्षा, मेडिकल और विदेशी विश्वविद्यालयों की फीस लाखों-करोड़ों तक पहुंच जाती है, वहां शिक्षा ऋण (Education Loan) छात्रों और उनके परिवारों के लिए एक विकल्प बनकर सामने आता है। सवाल यह है कि क्या यह सचमुच सही रास्ता है?
शिक्षा ऋण के फायदे
1. सपनों की शिक्षा तक पहुंच – शिक्षा ऋण से ऐसे छात्र भी उच्च शिक्षा हासिल कर सकते हैं जिनके पास तत्काल आर्थिक साधन उपलब्ध नहीं हैं।
2. बेहतर करियर अवसर – महंगी डिग्रियां जैसे MBA, MBBS, इंजीनियरिंग या विदेश में पढ़ाई, छात्रों को बेहतर नौकरी और उच्च पैकेज दिलाने में मदद करती हैं।
3. लचीलापन और समय – अधिकतर बैंक EMI चुकाने की सुविधा पढ़ाई पूरी होने और नौकरी मिलने के बाद देते हैं। यानी शुरुआत में आर्थिक बोझ कम होता है।
4. कर लाभ (Tax Benefits) – आयकर अधिनियम की धारा 80E के तहत शिक्षा ऋण पर दिए गए ब्याज पर टैक्स छूट मिलती है।
शिक्षा ऋण की चुनौतियां
1. ऋण का दबाव – पढ़ाई पूरी होने के बाद EMI चुकाने का दबाव छात्रों की मानसिक शांति और करियर विकल्पों को प्रभावित कर सकता है।
2. ब्याज दरें – शिक्षा ऋण पर ब्याज दरें अक्सर 9–14% तक हो सकती हैं, जिससे कुल राशि दोगुनी तक हो जाती है।
3. नौकरी की अनिश्चितता – हर छात्र को उच्च पैकेज वाली नौकरी नहीं मिलती। ऐसे में लोन चुकाना कठिन हो सकता है।
4. परिवार पर असर – कई बार छात्र लोन चुकाने में असमर्थ होते हैं तो इसका असर परिवार की आर्थिक स्थिति पर भी पड़ता है।
क्या शिक्षा ऋण लेना चाहिए?
अगर छात्र किसी ऐसी पढ़ाई के लिए ऋण ले रहा है जो करियर को मजबूत आधार देगी और नौकरी की संभावना पक्की है, तो शिक्षा ऋण फायदेमंद साबित हो सकता है।लेकिन सिर्फ “फैशन” या “प्रेस्टीज” के लिए महंगी यूनिवर्सिटी में दाखिला लेकर लोन लेना जोखिम भरा हो सकता है। छात्र को यह तय करना होगा कि उसकी डिग्री की ROI (Return on Investment) क्या होगी — यानी जितना खर्च हो रहा है, क्या उतनी आमदनी बाद में होगी?
शिक्षा ऋण न तो पूरी तरह सही है, न गलत। यह छात्रों के लिए एक अवसर और जिम्मेदारी दोनों लेकर आता है। सही प्लानिंग, सही कोर्स और सही यूनिवर्सिटी चुनकर लिया गया लोन जीवन बदल सकता है। वहीं बिना सोचे-समझे उठाया गया कर्ज सालों तक बोझ भी बन सकता है।
इसलिए, शिक्षा ऋण लेने से पहले छात्रों और अभिभावकों को अपने करियर लक्ष्य, नौकरी की संभावनाएं और वित्तीय क्षमता का गंभीरता से मूल्यांकन करना चाहिए। तभी यह रास्ता उन्हें उनके सपनों तक पहुंचा सकता है।

 Raish Ahmed


Add comment