 Asmita Sarkar
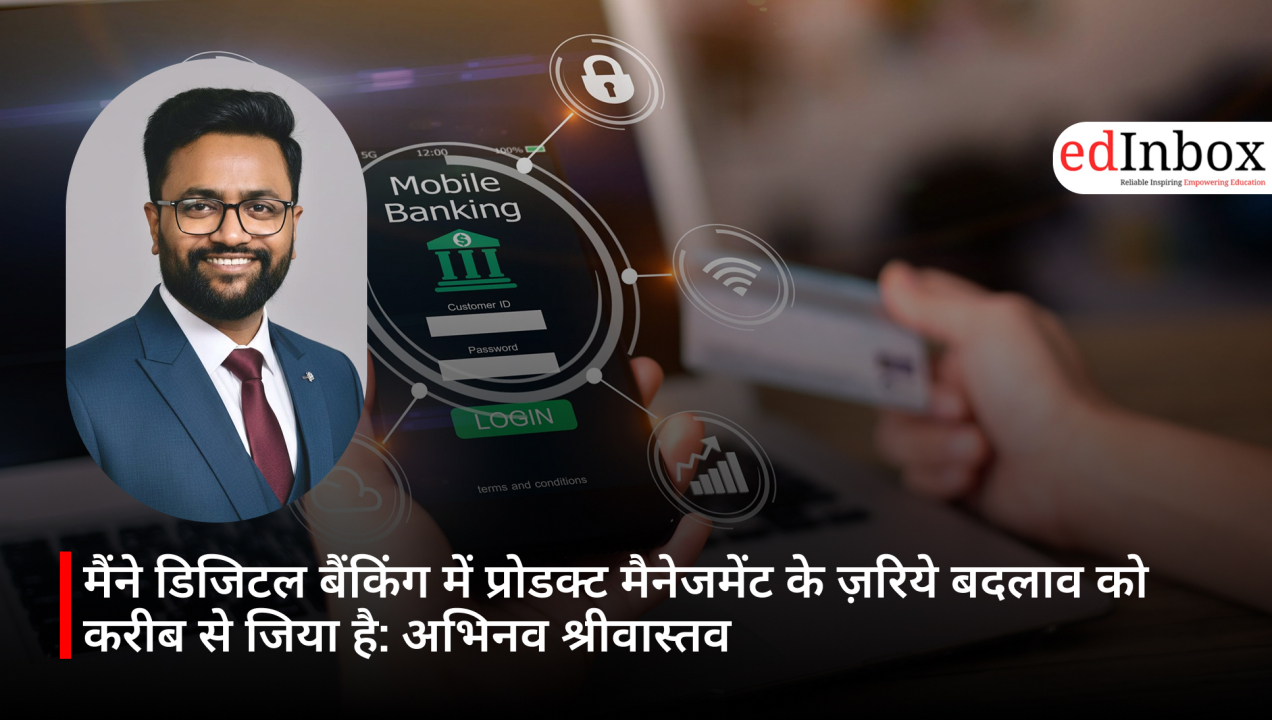
जैसे-जैसे बैंकिंग तेजी से ब्रांच आधारित सेवाओं से आगे बढ़कर पूरी तरह डिजिटल इकोसिस्टम की ओर बढ़ रही है, वैसे-वैसे इस बदलाव को दिशा देने में प्रोडक्ट मैनेजर्स की भूमिका बेहद अहम हो गई है। इसी बदलाव के केंद्र में काम कर रहे हैं अभिनव श्रीवास्तव, जो तकनीक, नियामकीय ढांचे और ग्राहक-केंद्रित नवाचार के बीच संतुलन बनाकर काम करते हैं।
भारत के बैंकिंग और वित्तीय सेवा क्षेत्र में सात साल से अधिक के अनुभव के साथ, उन्होंने जटिल व्यावसायिक जरूरतों को सुरक्षित, स्केलेबल और उपयोगकर्ता के अनुकूल डिजिटल प्रोडक्ट्स में बदलने में महत्वपूर्ण योगदान दिया है।
वर्तमान में अभिनव श्रीवास्तव RBL बैंक में सीनियर प्रोडक्ट मैनेजर के रूप में कार्यरत हैं। वे बैंक के वेब और मोबाइल प्लेटफॉर्म के लिए पूरे प्रोडक्ट रोडमैप और उसके क्रियान्वयन की जिम्मेदारी संभालते हैं। इंजीनियरिंग, UX, मार्केटिंग, कंप्लायंस और ऑपरेशंस टीमों के साथ मिलकर वे यह सुनिश्चित करते हैं कि हर नवाचार सुरक्षा और नियामकीय मानकों के अनुरूप हो। उनका काम प्रोडक्ट के पूरे जीवनचक्र को कवर करता है—आइडिया से लेकर प्राथमिकता तय करने, डिलीवरी और लॉन्च के बाद सुधार तक—और यह सब डेटा आधारित निर्णयों पर आधारित होता है।
अपने करियर में अभिनव ने IndiaLends, ICICI बैंक और कोटक महिंद्रा प्राइम जैसी संस्थाओं के साथ काम किया है। यहां उन्हें डिजिटल लेंडिंग प्लेटफॉर्म, ग्राहक अधिग्रहण प्रक्रिया, SaaS और CRM सिस्टम तथा बड़े स्तर पर डिजिटल अपनाने का गहरा अनुभव मिला।
शिक्षा की बात करें तो उन्होंने ICFAI फाउंडेशन फॉर हायर एजुकेशन से मार्केटिंग में MBA और PGPM किया है, जबकि लखनऊ विश्वविद्यालय से इंटरनेशनल बिजनेस में BBA किया है। यह शैक्षणिक पृष्ठभूमि उन्हें सख्त नियामकीय माहौल में प्रभावी डिजिटल प्रोडक्ट तैयार करने की मजबूत समझ देती है।
सवाल: आपकी औपचारिक शिक्षा (MBA, PGPM, BBA) ने बैंकिंग जैसे कड़े नियामकीय सेक्टर में प्रोडक्ट स्ट्रैटेजी और निर्णय लेने की सोच को कैसे प्रभावित किया? उन छात्रों को क्या सलाह देंगे जो मानते हैं कि डिग्री ही टेक और फिनटेक में सफलता की गारंटी है?
– मेरी शिक्षा ने निश्चित रूप से एक मजबूत आधार दिया, लेकिन यह कभी भी अकेला अंतर पैदा करने वाला फैक्टर नहीं रही। BBA से मुझे ग्लोबल लेवल पर बिजनेस की समझ मिली, जबकि MBA और PGPM ने उपभोक्ता व्यवहार, रणनीति और निर्णय लेने की क्षमता को और मजबूत किया। बैंकिंग जैसे रेगुलेटेड सेक्टर में यह संरचित सोच काफी मदद करती है, जहां ग्रोथ, कस्टमर एक्सपीरियंस और कंप्लायंस के बीच संतुलन बनाना पड़ता है।
लेकिन करियर की शुरुआत में ही मुझे यह समझ आ गया था कि डिग्रियां आपको असल दुनिया की जटिलताओं के लिए पूरी तरह तैयार नहीं करतीं। क्लासरूम यह नहीं सिखाता कि अधूरी जरूरतों, स्टेकहोल्डर के दबाव या अचानक आने वाले नियामकीय बदलावों को कैसे संभालना है। यह सब अनुभव से ही आता है। जो छात्र मानते हैं कि डिग्री ही सफलता की गारंटी है, उनसे मैं कहूंगा कि डिग्री आपको मौके तक पहुंचा सकती है, लेकिन वहां टिके रहना आपकी सीखने की गति, अनुकूलन क्षमता और काम करने के तरीके पर निर्भर करता है।
सवाल: सीमित संसाधनों में, जब आप वेब, मोबाइल, CRM और लेंडिंग जैसे कई डिजिटल प्लेटफॉर्म संभालते हैं, तो निवेश को कैसे प्राथमिकता देते हैं? मौजूदा फीचर्स सुधारने और नए फीचर लॉन्च करने के बीच कैसे फैसला करते हैं?
– जब संसाधन सीमित होते हैं, तो मैं सबसे पहले यह देखता हूं कि ग्राहक या बिजनेस की सबसे बड़ी समस्या कहां है। इसके लिए डेटा अहम भूमिका निभाता है—जैसे हाई ट्रैफिक जर्नी, ड्रॉप-ऑफ पॉइंट्स और वे प्लेटफॉर्म जो सीधे रेवेन्यू या कंप्लायंस से जुड़े हों। अगर कोई मौजूदा फीचर किसी जरूरी प्रक्रिया में बाधा बन रहा है, तो पहले उसे सुधारना मेरी प्राथमिकता होती है।
मेरे फैसले के मानदंड साफ होते हैं—ग्राहक पर प्रभाव, बिजनेस वैल्यू, नियामकीय जरूरत और मेहनत के मुकाबले मिलने वाला फायदा। बैंकिंग जैसे सेक्टर में मौजूदा जर्नी को बेहतर बनाना अक्सर कम जोखिम के साथ जल्दी परिणाम देता है, जबकि नए फीचर तभी लाए जाते हैं जब वे नया रेवेन्यू, कंप्लायंस समाधान या स्पष्ट प्रतिस्पर्धात्मक बढ़त दें।
सवाल: मैनेजमेंट एजुकेशन और आज के डिजिटल प्रोडक्ट लीडर्स से इंडस्ट्री की अपेक्षाओं के बीच आपको क्या अंतर नजर आता है?
– मैनेजमेंट एजुकेशन फ्रेमवर्क और संरचित सोच सिखाने में अच्छा काम करती है, लेकिन इंडस्ट्री आज ऐसे प्रोडक्ट लीडर्स चाहती है जो अनिश्चित परिस्थितियों में भी परिणाम दे सकें। वास्तविक दुनिया में प्राथमिकताएं तेजी से बदलती हैं और अक्सर अधूरी जानकारी के साथ फैसले लेने पड़ते हैं। एक बड़ा अंतर तकनीकी समझ का भी है। प्रोडक्ट लीडर्स को कोडिंग आना जरूरी नहीं है, लेकिन सिस्टम, APIs और प्लेटफॉर्म की समझ होना जरूरी है ताकि वे इंजीनियरिंग टीम के साथ व्यावहारिक निर्णय ले सकें। इसके अलावा, स्टेकहोल्डर मैनेजमेंट और एग्जीक्यूशन स्किल्स—जहां बिजनेस, टेक, UX, कंप्लायंस और टाइमलाइन का संतुलन बनाना पड़ता है—ये चीजें क्लासरूम से ज्यादा फील्ड एक्सपीरियंस से आती हैं।
सवाल: डिजिटल लेंडिंग या बैंकिंग प्रोडक्ट में आप पूरे लाइफसाइकिल के दौरान किन KPIs को ट्रैक करते हैं और उनका इस्तेमाल कैसे करते हैं?
– मैं KPIs को सिर्फ रिपोर्टिंग के लिए नहीं, बल्कि यह समझने के लिए देखता हूं कि ग्राहक प्रोडक्ट में कहां अटक रहा है। अधिग्रहण चरण में ट्रैफिक क्वालिटी, CTR और लीड से एप्लिकेशन रेशियो पर नजर रहती है। ऑनबोर्डिंग में हर स्टेप पर ड्रॉप-ऑफ, प्रक्रिया पूरी करने में लगा समय और STP रेट अहम होते हैं। एंगेजमेंट के लिए एक्टिव यूजर्स, फीचर यूसेज और जर्नी कम्प्लीशन देखी जाती है। रिटेंशन में रीपीट यूसेज और रिटर्न रेट्स से भरोसे और जुड़ाव का अंदाजा मिलता है। मोनिटाइजेशन में फंडेड अकाउंट या लोन कन्वर्जन, प्रति ग्राहक रेवेन्यू और क्रॉस-सेल पर फोकस रहता है। इन मेट्रिक्स के आधार पर बैकलॉग को प्राथमिकता दी जाती है, ड्रॉप-ऑफ पॉइंट्स सुधारे जाते हैं और UX या मैसेजिंग में बदलाव किए जाते हैं।
सवाल: आपके क्षेत्र में निरंतर सीखने की कितनी अहमियत है और यूनिवर्सिटीज को छात्रों को डिजिटल भविष्य के लिए कैसे तैयार करना चाहिए?
– फिनटेक और बैंकिंग में निरंतर सीखना बेहद जरूरी है क्योंकि तकनीक, नियम और ग्राहक की उम्मीदें लगातार बदलती रहती हैं। जो आज काम करता है, वह कुछ सालों में अप्रासंगिक हो सकता है। यूनिवर्सिटीज को चाहिए कि वे खास टूल्स सिखाने के बजाय समस्या समाधान, आलोचनात्मक सोच और अनिश्चितता के साथ काम करने की क्षमता विकसित करें। रियल वर्ल्ड प्रोजेक्ट्स, इंडस्ट्री केस स्टडी और इंटर्नशिप से छात्रों को तेजी से बदलते डिजिटल इकोसिस्टम की बेहतर समझ मिल सकती है। लक्ष्य यह होना चाहिए कि छात्र सीखते रहना सीखें, न कि डिग्री के साथ सीखने की प्रक्रिया खत्म मान लें।

 रईस अहमद 'लाली'


Add comment