 Asmita Sarkar
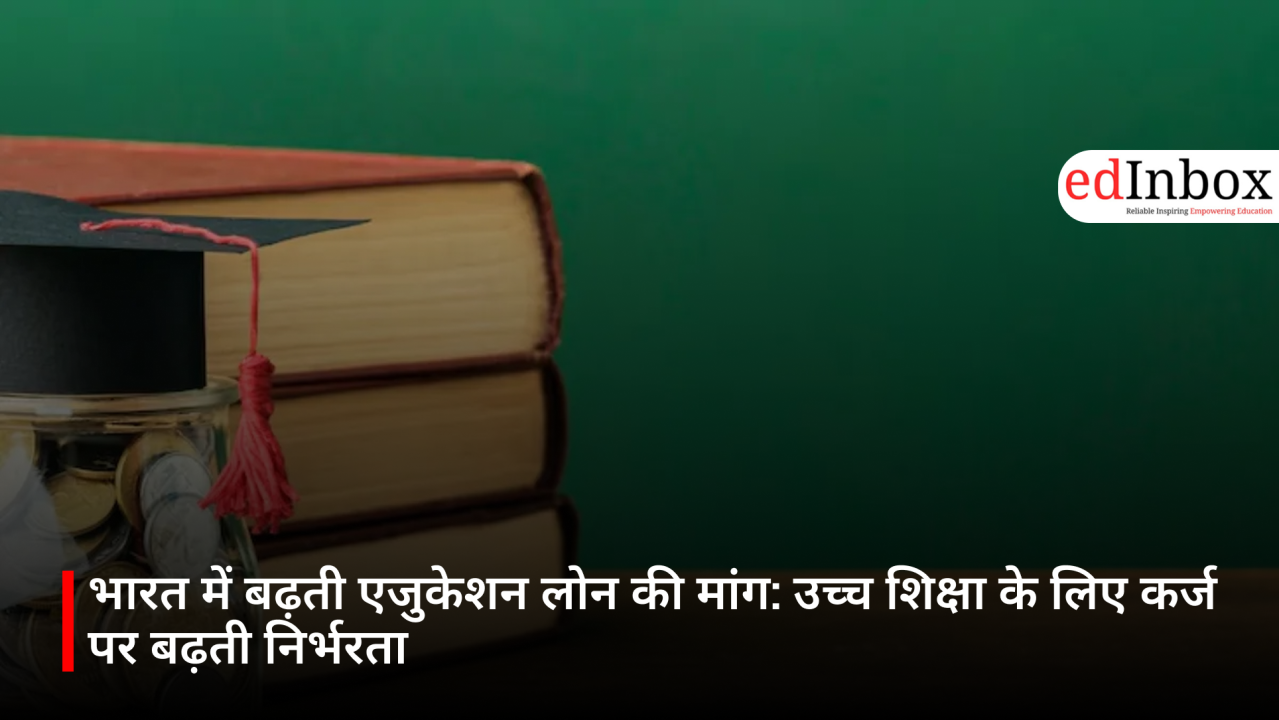
भारत में शिक्षा ऋण (एजुकेशन लोन) की मांग लगातार बढ़ रही है, क्योंकि छात्र और उनके परिवार अब देश और विदेश में उच्च शिक्षा के खर्च को पूरा करने के लिए औपचारिक कर्ज का सहारा ले रहे हैं। बढ़ती फीस और अन्य खर्चों के चलते यह रुझान तेजी से सामने आया है।
बैंक और नॉन-बैंकिंग फाइनेंशियल कंपनियां (NBFCs) भी इस मांग को देखते हुए अपने एजुकेशन लोन पोर्टफोलियो का विस्तार कर रही हैं। ट्यूशन फीस, रहने का खर्च और प्रीमियम डिग्री प्रोग्राम्स में बढ़ती रुचि के कारण यह बदलाव स्पष्ट रूप से दिखाई दे रहा है। यह ट्रेंड भारत में प्रोफेशनल कोर्सेज के साथ-साथ विदेश में पढ़ाई के लिए भी देखा जा रहा है।
उच्च शिक्षा की लागत में लगातार बढ़ोतरी ने फाइनेंसिंग के तरीकों को भी बदल दिया है। मैनेजमेंट, इंजीनियरिंग, मेडिकल और अंतरराष्ट्रीय पाठ्यक्रमों में शुरुआती खर्च पिछले कुछ वर्षों में काफी बढ़ गया है, जिससे छात्रों को कर्ज लेने की जरूरत अधिक महसूस हो रही है।
लोन देने वाली संस्थाएं अब डिजिटल प्लेटफॉर्म, तेज अप्रूवल प्रक्रिया और कस्टमाइज्ड रीपेमेंट विकल्पों का इस्तेमाल कर छात्रों को आकर्षित कर रही हैं। कई शैक्षणिक संस्थानों ने एडमिशन के दौरान लोन सुविधा आसान बनाने के लिए फाइनेंशियल कंपनियों के साथ साझेदारी भी की है।
हालांकि, एजुकेशन लोन के विस्तार के साथ जोखिम भी बढ़े हैं। खासकर तब, जब पढ़ाई के बाद नौकरी मिलने में अनिश्चितता बनी रहती है या सैलरी कर्ज के स्तर के अनुरूप नहीं होती। ऐसे में लोन चुकाने का दबाव बढ़ सकता है।
विशेषज्ञों के अनुसार, विदेश में पढ़ाई के लिए लिए गए लोन आमतौर पर बड़े होते हैं, जिससे विदेशी मुद्रा विनिमय दर में उतार-चढ़ाव और अधिक ब्याज का जोखिम भी जुड़ा रहता है। इससे कर्ज चुकाने की जिम्मेदारी और बढ़ जाती है।
घरेलू स्तर पर भी निजी विश्वविद्यालयों और उच्च फीस वाले विशेष कोर्स में दाखिला लेने वाले छात्रों के बीच लोन की मांग बढ़ रही है। यह संकेत देता है कि उच्च शिक्षा तक पहुंच में अब कर्ज की भूमिका लगातार अहम होती जा रही है।
कुल मिलाकर, यह रुझान जहां शिक्षा के लिए फाइनेंसिंग के नए विकल्प खोलता है, वहीं वहन क्षमता (अफोर्डेबिलिटी), रोजगार के अवसर (एम्प्लॉयबिलिटी) और लंबे समय में परिवारों पर बढ़ते कर्ज जैसे महत्वपूर्ण सवाल भी खड़े करता है।

 Raish Ahmed


Add comment